Die prozentuale Veränderung berechnest du mit (neu − alt) ÷ alt × 100 – doch bei negativen Startwerten, einem Startwert von null oder Veränderungen über 100 % liefert die Formel Ergebnisse, die man erst richtig deuten muss. Von −50 auf −25 sind es rechnerisch −50 %, von 0 auf 50 ist die Veränderung gar nicht definiert. Dieser Artikel zeigt alle Sonderfälle mit geprüften Zahlen und die Deutungen, die in der Praxis wirklich helfen.
Die Formel – und wann sie an ihre Grenzen kommt
Die Standardformel kennst du: (neuer Wert − alter Wert) ÷ alter Wert × 100. Beispiel ohne Überraschungen: Von 50 auf 150 sind es (150 − 50) ÷ 50 × 100 = +200 %. Von 200 auf 50: (50 − 200) ÷ 200 × 100 = −75 %.
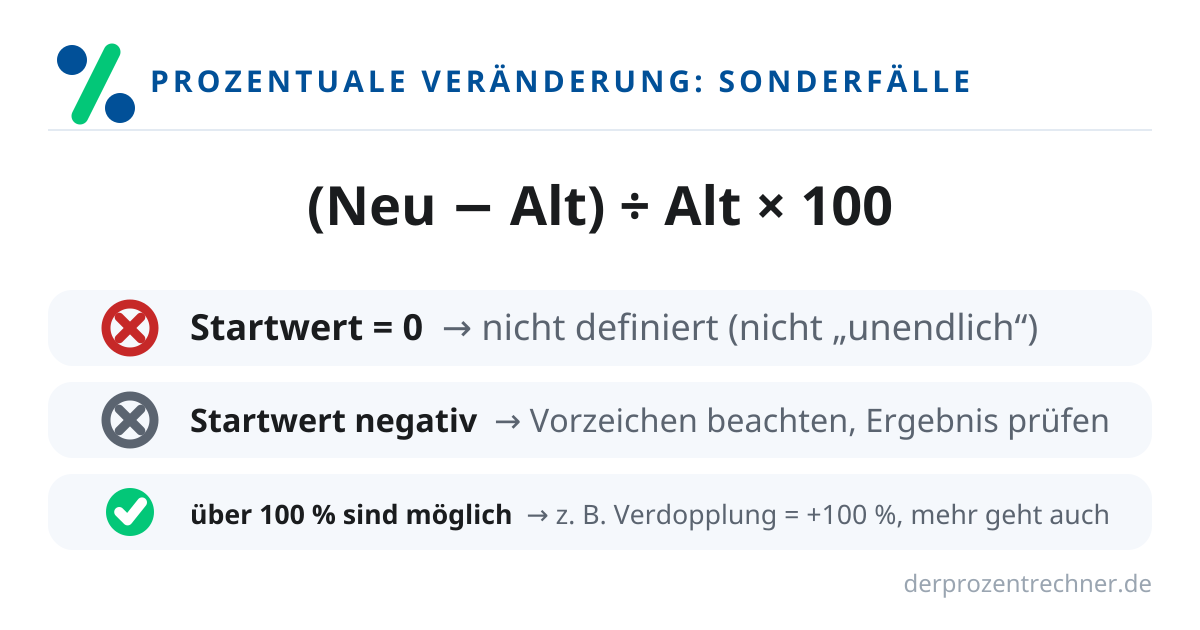
Die Formel teilt immer durch den alten Wert – und genau dort entstehen die Sonderfälle: negativer Startwert, Startwert null und Veränderungen über 100 %. Der Reihe nach.
Sonderfall 1: Negativer Startwert – mathematisch richtig, aber irreführend
Ein Kontostand verbessert sich von −50 € auf −25 €:
- (−25 − (−50)) ÷ (−50) × 100 = 25 ÷ (−50) × 100 = −50 %
Mathematisch korrekt – aber „minus 50 Prozent“ bei einer Verbesserung fühlt sich zu Recht falsch an: Das Minus kommt nur von der Division durch eine negative Zahl, nicht von einem Schrumpfen.
Praxis-Tipp: Bei negativen Startwerten nenne lieber absolute Beträge: „Der Kontostand hat sich um 25 € verbessert (von −50 € auf −25 €).“ Alternativ teile durch den Betrag des Startwerts: 25 ÷ 50 × 100 = +50 %. Sag immer dazu, wie du gerechnet hast.
Sonderfall 2: Startwert null – nicht definiert, nicht „unendlich“
Der Klassiker aus Foren: „Von 0 auf 100 – sind das 100 % mehr?“ Die ehrliche Antwort: Die prozentuale Veränderung ist hier nicht definiert. Die Formel verlangt die Division durch den alten Wert – und durch null kann man nicht teilen.
- (100 − 0) ÷ 0 × 100 = nicht definiert (Division durch null)
„Unendlich %“ ist keine sinnvolle Angabe – sie lässt sich mit nichts vergleichen. So formulierst du es richtig: „Der Wert ist von 0 auf 100 gestiegen (absolute Veränderung: +100).“ Bei kleinen Startwerten nahe null gilt dasselbe in abgeschwächter Form: Von 1 auf 100 sind es +9.900 % – rechnerisch korrekt, aber als Kennzahl fast wertlos, weil winzige absolute Änderungen riesige Prozentsätze erzeugen.
Sonderfall 3: Über 100 % – Verdopplung, Verdreifachung & Co.
Veränderungen über 100 % verwirren, weil viele „100 %“ mit „das Doppelte“ gleichsetzen – was stimmt, aber nur die halbe Wahrheit ist:
- Von 50 auf 100 = +100 % (Verdopplung: 50 × 2 = 100)
- Von 50 auf 150 = +200 % (Verdreifachung: 50 × 3 = 150)
- Von 100 auf 250 = +150 % (das 2,5-Fache: 100 × 2,5 = 250)
Merksatz: +100 % heißt verdoppelt, +200 % verdreifacht – der Prozentsatz zählt immer auf die 100 % des Ausgangswerts drauf. In die andere Richtung: Von 200 auf 50 sind es −75 % – nur noch ein Viertel (200 × 0,25 = 50). „Plus 300 %“ in einer Schlagzeile heißt also schlicht: das Vierfache.
Sonderfall 4: Prozentwerte verändern – Prozentpunkte nicht vergessen
Ein Sonderfall der besonderen Art: Wenn sich Prozentwerte selbst verändern, musst du Prozent und Prozentpunkte sauber trennen – sonst redest du aneinander vorbei.
- Die Zustimmungsrate steigt von 20 % auf 25 %: Das sind +5 Prozentpunkte, aber +25 % relativ (5 ÷ 20 × 100).
- Eine Gehaltserhöhung steigt von 3 % auf 5 %: +2 Prozentpunkte, aber +66,7 % relativ (2 ÷ 3 × 100) – was das in Euro bedeutet, zeigt der Artikel Gehaltserhöhung in Prozent: was ist fair?.
Beide Angaben sind richtig, sie beantworten nur verschiedene Fragen: Prozentpunkte sagen, wie groß der absolute Abstand ist; Prozent sagen, wie stark sich der Ausgangswert relativ verändert hat. Die ausführliche Abgrenzung mit Alltagsbeispielen findest du im Artikel Prozent vs. Prozentpunkte.
Prozentuale Veränderung sofort berechnen
Alten und neuen Wert eingeben, Ergebnis ablesen – auch bei negativen Werten, kostenlos und ohne Anmeldung.
Kurzfazit: Die Formel (neu − alt) ÷ alt × 100 trägt dich durch alle Normalfälle – bei Sonderfällen kommt es auf die Deutung an: negative Startwerte mit absoluten Beträgen beschreiben, bei Startwert null „nicht definiert“ sagen (nicht „unendlich %“) und über 100 % als „Ausgangswert plus X“ lesen (+200 % = verdreifacht). Verändern sich Prozentwerte selbst, trenne Prozentpunkte von relativer Veränderung.
Häufige Fragen
Wie berechne ich die prozentuale Veränderung von −50 auf −25?
Die Formel ergibt (−25 − (−50)) ÷ (−50) × 100 = −50 %. Das ist mathematisch korrekt, aber irreführend – besser formulierst du: „Der Wert hat sich um 25 verbessert (von −50 auf −25)“ oder rechnest mit dem Betrag des Startwerts (+50 %).
Wie viel Prozent mehr sind von 0 auf 100?
Die prozentuale Veränderung ist nicht definiert, weil man nicht durch null teilen kann. Schreibe stattdessen: „Der Wert ist von 0 auf 100 gestiegen (absolute Veränderung: +100).“ Die Angabe „unendlich %“ ist keine sinnvolle Kennzahl.
Was bedeuten +200 % genau?
Eine Verdreifachung: Der neue Wert beträgt das Dreifache des alten (50 auf 150 = +200 %, denn 50 × 3 = 150). Merksatz: +100 % = verdoppelt, +200 % = verdreifacht – der Prozentsatz kommt immer auf die 100 % des Ausgangswerts oben drauf.
Wie viel Prozent sind es von 200 auf 50?
−75 %: (50 − 200) ÷ 200 × 100 = −75 %. Der neue Wert ist nur noch ein Viertel des Ausgangswerts (200 × 0,25 = 50).
Was ist der Unterschied zwischen Prozentpunkten und prozentualer Veränderung?
Steigt eine Rate von 20 % auf 25 %, sind das +5 Prozentpunkte (absolute Differenz), aber +25 % relative Veränderung (5 ÷ 20 × 100). Prozentpunkte messen den Abstand, Prozent die relative Veränderung des Ausgangswerts.
Warum sind winzige Startwerte bei Prozentangaben problematisch?
Weil kleine absolute Änderungen riesige Prozentsätze erzeugen: Von 1 auf 100 sind es +9.900 % – rechnerisch korrekt, aber als Kennzahl fast wertlos. Nenne in solchen Fällen zusätzlich immer die absoluten Beträge.