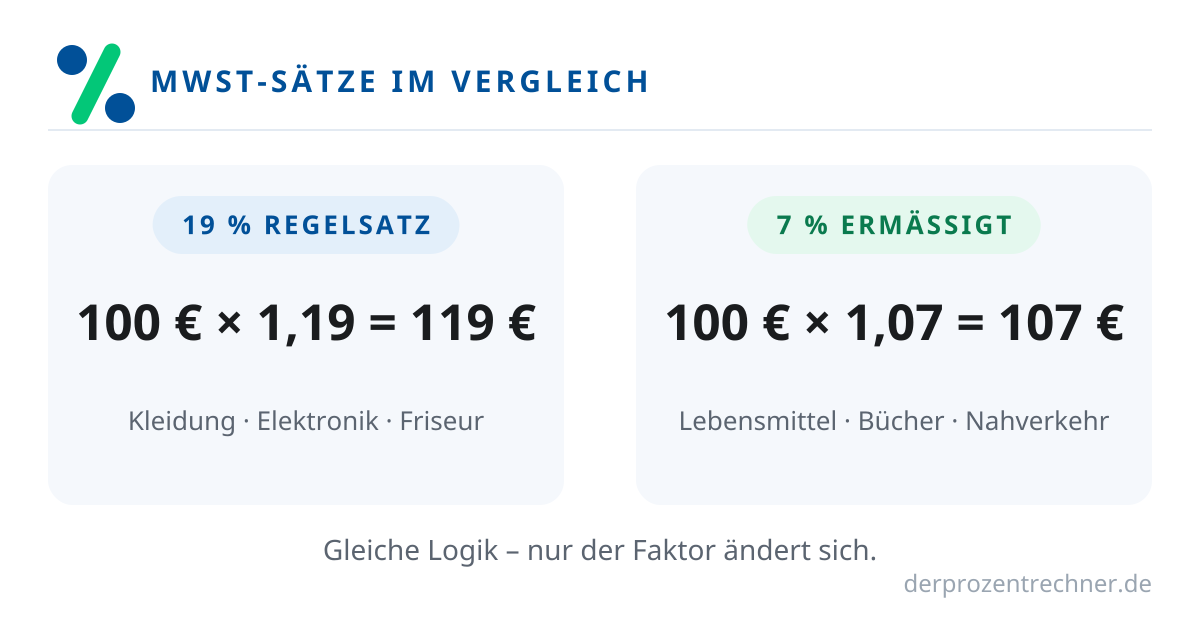
In Deutschland gibt es zwei Mehrwertsteuersätze: 19 % als Regelsatz für die meisten Waren und Dienstleistungen und 7 % als ermäßigten Satz unter anderem für Lebensmittel im Supermarkt, Bücher und Zeitungen sowie den Nahverkehr. Die Rechenlogik ist bei beiden identisch – nur der Faktor ändert sich: × 1,19 bzw. ÷ 1,19 beim Regelsatz, × 1,07 bzw. ÷ 1,07 beim ermäßigten Satz. Dieser Artikel zeigt beide Sätze mit Beispielen in beide Richtungen und klärt die typischen Grenzfälle aus Foren.
19 %: der Regelsatz für fast alles
Der Regelsatz von 19 % gilt für die allermeisten Waren und Dienstleistungen: Kleidung, Elektronik, Möbel, Friseurbesuche, Restaurantessen und Handwerkerleistungen. Faustregel: Wenn nichts Besonderes zutrifft, sind es 19 %.
Netto → Brutto: 100 € netto × 1,19 = 119 € brutto (19 € Steuer).
Brutto → Netto: 119 € brutto ÷ 1,19 = 100 € netto (19 € Steuer).
Beide Richtungen gehören zum Alltag: Wer ein Angebot kalkuliert, rechnet vom Netto hoch zum Brutto. Wer eine Rechnung oder einen Kassenbon prüft, rechnet vom Brutto zurück zum Netto – und entlarvt dabei den häufigsten Rechenfehler überhaupt: einfach 19 % vom Bruttopreis abzuziehen. Warum das falsch ist und wie es richtig geht, erklärt ausführlich der Artikel MwSt. aus Brutto rausrechnen: warum 19 % abziehen falsch ist.
7 %: der ermäßigte Satz und seine Fälle
Der ermäßigte Satz von 7 % gilt für eine überschaubare Liste von Ausnahmen. Die wichtigsten für den Alltag: Lebensmittel im Supermarkt (Brot, Milch, Obst, Gemüse), Bücher und Zeitungen sowie Fahrten im öffentlichen Nahverkehr. Die Rechenlogik ist exakt dieselbe wie bei 19 % – nur mit 1,07:
Netto → Brutto: 100 € netto × 1,07 = 107 € brutto (7 € Steuer).
Brutto → Netto: 107 € brutto ÷ 1,07 = 100 € netto (7 € Steuer).
Praktisch heißt das: Kostet ein Buch 10,70 € brutto, stecken 10 € Nettopreis und 0,70 € Steuer darin (10,70 € ÷ 1,07 = 10 €). Der Kassenbon im Supermarkt weist deshalb oft zwei Steuerzeilen aus – eine für 7 % (Lebensmittel) und eine für 19 % (z. B. Reinigungsmittel oder Getränke).
Typische Grenzfälle aus Foren
Die meisten Forenfragen entstehen an den Grenzen zwischen den Sätzen. Drei Klassiker – als Faustregeln formuliert, ohne Anspruch auf steuerliche Beratung:
Getränke im Supermarkt: Viele wundern sich, warum Wasser 19 % trägt. Faustregel: Im Supermarkt gilt der ermäßigte Satz nur für Lebensmittel im engeren Sinn – Getränke (außer Milch) fallen unter den Regelsatz von 19 %. Deshalb stehen auf dem Kassenbon zwei verschiedene Steuersätze.
Essen zum Mitnehmen vs. im Restaurant: Hier sorgt die Vergangenheit für Verwirrung: Während der Corona-Jahre galt in der Gastronomie zeitweise der ermäßigte Satz. Seit 2024 gilt dort wieder der Regelsatz von 19 % – sowohl für das Essen im Restaurant als auch zum Mitnehmen. Wer alte Belege mit 7 % findet, sieht schlicht die frühere Sonderregelung.
Buch vs. E-Book, Ticket vs. Abo: Auch digitale Produkte und Dienstleistungen können je nach Fall anders eingestuft sein als ihr analoges Gegenstück. Faustregel: Im Zweifel steht der korrekte Satz auf der Rechnung – und mit ÷ 1,19 bzw. ÷ 1,07 lässt sich jederzeit prüfen, ob Netto, Steuer und Brutto zusammenpassen.
Dieser Artikel erklärt die Rechenlogik; für die steuerliche Einordnung eines konkreten Falls ist das Steuerrecht bzw. eine steuerliche Beratung zuständig.
Beide Sätze im direkten Vergleich
Damit der Unterschied greifbar wird, hier dieselben 100 € netto mit beiden Sätzen – und der Rückweg:
- 19 %: 100 € netto × 1,19 = 119 € brutto · 119 € brutto ÷ 1,19 = 100 € netto (19 € Steuer)
- 7 %: 100 € netto × 1,07 = 107 € brutto · 107 € brutto ÷ 1,07 = 100 € netto (7 € Steuer)
Der Unterschied zwischen den Sätzen beträgt bei 100 € netto genau 12 € (119 € − 107 €). Die Merkhilfe für beide: Steckt die Steuer bereits im Preis (brutto), wird dividiert – kommt sie noch dazu (netto), wird multipliziert. Der Satz bestimmt nur den Faktor.
Ein Blick auf den nächsten Kassenbon lohnt sich: Viele Händler drucken die Steuerzeilen getrennt nach Sätzen aus. Steht dort etwa „A: 7 % – 3,50 € Steuer“ und „B: 19 % – 9,50 € Steuer“, kannst du beide Zeilen einzeln prüfen: Steuer ÷ 0,07 bzw. ÷ 0,19 ergibt jeweils den Nettobetrag der Zeile. Passen Netto, Steuer und Brutto in jeder Zeile zusammen, ist die Rechnung rechnerisch sauber – unabhängig davon, ob der Steuersatz selbst korrekt zugeordnet wurde.
Beide Steuersätze sofort umrechnen
Betrag eingeben, 19 % oder 7 % wählen, Netto und Brutto ablesen – kostenlos und ohne Anmeldung.
Kurzfazit: 19 % ist der Regelsatz für die meisten Waren und Dienstleistungen, 7 % der ermäßigte Satz etwa für Lebensmittel im Supermarkt, Bücher und den Nahverkehr. Gerecht wird in beiden Fällen identisch: netto × 1,19 bzw. × 1,07 nach oben, brutto ÷ 1,19 bzw. ÷ 1,07 nach unten. Wer die Grenzfälle (Getränke mit 19 %, Gastronomie seit 2024 wieder mit 19 %) kennt und im Zweifel auf die Rechnung schaut, ist für jeden Kassenbon gewappnet.
Häufige Fragen
Wann gelten 19 % und wann 7 % Mehrwertsteuer?
19 % ist der Regelsatz für die meisten Waren und Dienstleistungen. 7 % gilt als ermäßigter Satz unter anderem für Lebensmittel im Supermarkt, Bücher und Zeitungen sowie den Nahverkehr.
Wie rechne ich mit 19 % von netto zu brutto und zurück?
Netto zu brutto: 100 € × 1,19 = 119 €. Brutto zu netto: 119 € ÷ 1,19 = 100 € (19 € Steuer). Einfach 19 % vom Brutto abzuziehen ist falsch.
Wie rechne ich mit 7 % von netto zu brutto und zurück?
Netto zu brutto: 100 € × 1,07 = 107 €. Brutto zu netto: 107 € ÷ 1,07 = 100 € (7 € Steuer).
Warum haben Getränke im Supermarkt 19 % MwSt.?
Der ermäßigte Satz gilt im Supermarkt nur für Lebensmittel im engeren Sinn – Getränke (außer Milch) fallen unter den Regelsatz von 19 %. Deshalb stehen auf dem Kassenbon oft zwei verschiedene Steuersätze.
Gilt in der Gastronomie noch der ermäßigte Satz?
Nein. Die Corona-Sonderregelung ist ausgelaufen – seit 2024 gilt in der Gastronomie wieder der Regelsatz von 19 %, sowohl im Restaurant als auch zum Mitnehmen.