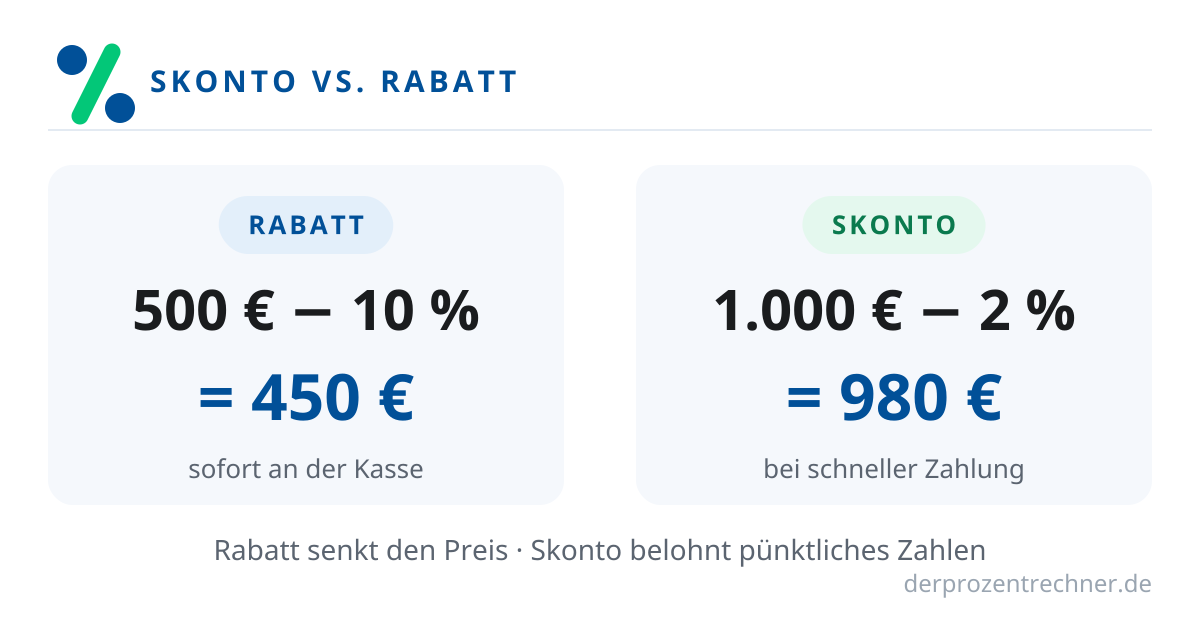
Rabatt ist ein Preisnachlass auf den Kaufpreis – zum Beispiel 10 % auf 500 €, also 450 € Endpreis. Skonto ist ein Nachlass für schnelle Zahlung – zum Beispiel 2 % auf eine 1.000-€-Rechnung, also 980 € bei Zahlung innerhalb der Frist. Der Unterschied: Rabatt senkt den Preis sofort an der Kasse, Skonto belohnt pünktliches Zahlen nach dem Kauf. Dieser Artikel zeigt beide mit Beispielen in beide Rechenrichtungen – und die Fehler, die in Foren am häufigsten auftauchen.
Rabatt: der Preisnachlass an der Kasse
Ein Rabatt wird direkt vom Kaufpreis abgezogen – sofort, ohne Bedingung außer dem Kauf selbst. Typische Formen: Aktionsrabatte („10 % auf alles“), Mengenrabatte oder Treuerabatte.
Endpreis ausrechnen: 500 € − 10 % = 500 € × 0,90 = 450 €. Die Ersparnis beträgt 500 € − 450 € = 50 €.
Ursprungspreis zurückrechnen: Steht nur der Endpreis da – etwa „450 € nach 10 % Rabatt“ –, teilst du durch den verbleibenden Anteil: 450 € ÷ 0,90 = 500 €. Kontrolle: 500 € × 0,90 = 450 € – stimmt.
Der Denkfehler, der hier oft passiert: 10 % auf den Endpreis draufrechnen (450 € × 1,10 = 495 €) statt durch 0,90 zu teilen. Die Prozent beziehen sich immer auf den Ausgangspreis, nicht auf das Ergebnis.
Skonto: der Nachlass für schnelle Zahlung
Skonto steht auf Rechnungen, meist als „2 % Skonto bei Zahlung innerhalb von 10 Tagen“ – sonst gilt das normale Zahlungsziel, etwa 30 Tage netto. Wer die Frist einhält, zieht den Prozentsatz vom Rechnungsbetrag ab; wer zu spät zahlt, schuldet den vollen Betrag.
Zahlbetrag ausrechnen: 1.000 € − 2 % = 1.000 € × 0,98 = 980 €. Die Ersparnis beträgt 1.000 € − 980 € = 20 €.
Rechnungsbetrag zurückrechnen: Wurden 980 € nach 2 % Skonto gezahlt, war der ursprüngliche Rechnungsbetrag 980 € ÷ 0,98 = 1.000 €. Kontrolle: 1.000 € × 0,98 = 980 € – stimmt.
Skonto lohnt sich fast immer: 2 % für rund 20 Tage früheres Zahlen entspricht auf ein Jahr hochgerechnet einem sehr ordentlichen Zinssatz – wer liquide ist, sollte die Frist nutzen. Umgekehrt ist verschenktes Skonto verschenktes Geld.
Ein Rechenbeispiel zum Vergleich: Bei 1.000 € Rechnung und „2 % Skonto bei Zahlung innerhalb von 10 Tagen, sonst 30 Tage netto“ zahlst du entweder 980 € nach 10 Tagen oder 1.000 € nach 30 Tagen. Die 20 € Ersparnis für 20 Tage früheres Zahlen entsprechen einem Jahreszins von rund 37 % (20 € ÷ 980 € × 360 ÷ 20 × 100) – deutlich mehr, als das Geld auf dem Konto einbringen würde. Nur wer das Geld in den 20 Tagen anderweitig teurer braucht, lässt das Skonto bewusst liegen.
Der typische Foren-Fehler: Skonto und Rabatt gleichsetzen
In Foren werden beide Begriffe ständig vermischt – „Ich habe 10 % Skonto bekommen“ heißt es dann, obwohl ein Rabatt gemeint war. Die Unterscheidung ist simpel: Rabatt = billigerer Preis beim Kauf. Skonto = billigere Rechnung bei schneller Zahlung. Beides kann auf demselben Kauf lasten – und genau dort entsteht der zweite Klassiker.
Falsch angewendet: 500 € Ware, 10 % Rabatt und 2 % Skonto – manche rechnen 12 % auf einmal ab: 500 € × 0,88 = 440 €. Falsch. Richtig ist die Reihenfolge: Erst der Rabatt auf den Kaufpreis, dann das Skonto auf den rabattierten Rechnungsbetrag. Also: 500 € × 0,90 = 450 €, dann 450 € × 0,98 = 441 €. Der Unterschied von 1 € wächst mit dem Rechnungsbetrag – die ausführliche Rechnung mit mehreren Beispielen steht im Artikel Rabatt und Skonto: in welcher Reihenfolge rechnen?.
Noch ein Stolperstein: Skonto wird vom Bruttorechnungsbetrag abgezogen, nicht etwa nur vom Nettobetrag – es sei denn, die Rechnung weist es ausdrücklich anders aus. Im Zweifel hilft ein Blick auf die Zahlungsbedingungen der Rechnung.
Beide Richtungen im Überblick
Alle vier Wege mit den Beispielzahlen aus diesem Artikel:
- Rabatt: Ausgangspreis → Endpreis: 500 € × 0,90 = 450 € (50 € Ersparnis)
- Rabatt: Endpreis → Ausgangspreis: 450 € ÷ 0,90 = 500 €
- Skonto: Rechnungsbetrag → Zahlbetrag: 1.000 € × 0,98 = 980 € (20 € Ersparnis)
- Skonto: Zahlbetrag → Rechnungsbetrag: 980 € ÷ 0,98 = 1.000 €
Die Regel dahinter ist beide Male dieselbe: Nachlass abziehen heißt mit dem verbleibenden Anteil multiplizieren (× 0,90 bzw. × 0,98); zurückrechnen heißt durch denselben Anteil dividieren. Wer mehrere Nachlässe kombiniert – etwa gestaffelte Rabatte –, rechnet sie nacheinander, nicht addiert: Wie das geht, zeigt der Artikel Gestaffelte Rabatte berechnen: so geht’s richtig.
Rabatt sofort richtig ausrechnen
Ausgangspreis und Rabatt eingeben, Endpreis und Ersparnis ablesen – kostenlos und ohne Anmeldung.
Kurzfazit: Rabatt senkt den Preis beim Kauf (500 € × 0,90 = 450 €), Skonto senkt die Rechnung bei schneller Zahlung (1.000 € × 0,98 = 980 €). Zurückgerechnet wird jeweils durch Division durch den verbleibenden Anteil. Wer beide sauber trennt, die Reihenfolge Rabatt-vor-Skonto einhält und Nachlässe nacheinander statt addiert rechnet, macht keinen der klassischen Foren-Fehler mehr.
Häufige Fragen
Was ist der Unterschied zwischen Skonto und Rabatt?
Rabatt ist ein Preisnachlass beim Kauf (z. B. 10 % auf 500 € = 450 €). Skonto ist ein Nachlass für schnelle Zahlung (z. B. 2 % auf 1.000 € = 980 € bei Zahlung innerhalb der Frist).
Wie rechne ich 10 % Rabatt auf 500 € aus?
500 € × 0,90 = 450 € Endpreis, die Ersparnis beträgt 50 €. Umgekehrt: 450 € ÷ 0,90 = 500 € Ausgangspreis.
Wie rechne ich 2 % Skonto auf 1.000 € aus?
1.000 € × 0,98 = 980 € Zahlbetrag, die Ersparnis beträgt 20 €. Umgekehrt: 980 € ÷ 0,98 = 1.000 € Rechnungsbetrag.
In welcher Reihenfolge rechne ich Rabatt und Skonto?
Erst der Rabatt auf den Kaufpreis, dann das Skonto auf den rabattierten Rechnungsbetrag. Beispiel: 500 € × 0,90 = 450 €, dann 450 € × 0,98 = 441 €. Beide Prozentsätze zu addieren (12 %) ist falsch.
Darf ich mehrere Rabatte einfach addieren?
Nein. Nachlässe werden nacheinander gerechnet, nicht addiert: 10 % und danach 5 % sind 500 € × 0,90 × 0,95 = 427,50 €, nicht 15 % = 425 €.