Die 72er-Regel beantwortet eine der häufigsten Geldfragen in Sekunden: Teile 72 durch den Zinssatz, und du erhältst die Jahre bis zur Verdopplung. Bei 6 % sind das 72 ÷ 6 = 12 Jahre – aus 10.000 € werden dann rund 20.000 €. Woher die Regel kommt, wie genau sie wirklich ist und wo sie versagt, zeigt dieser Artikel mit geprüften Beispielen.
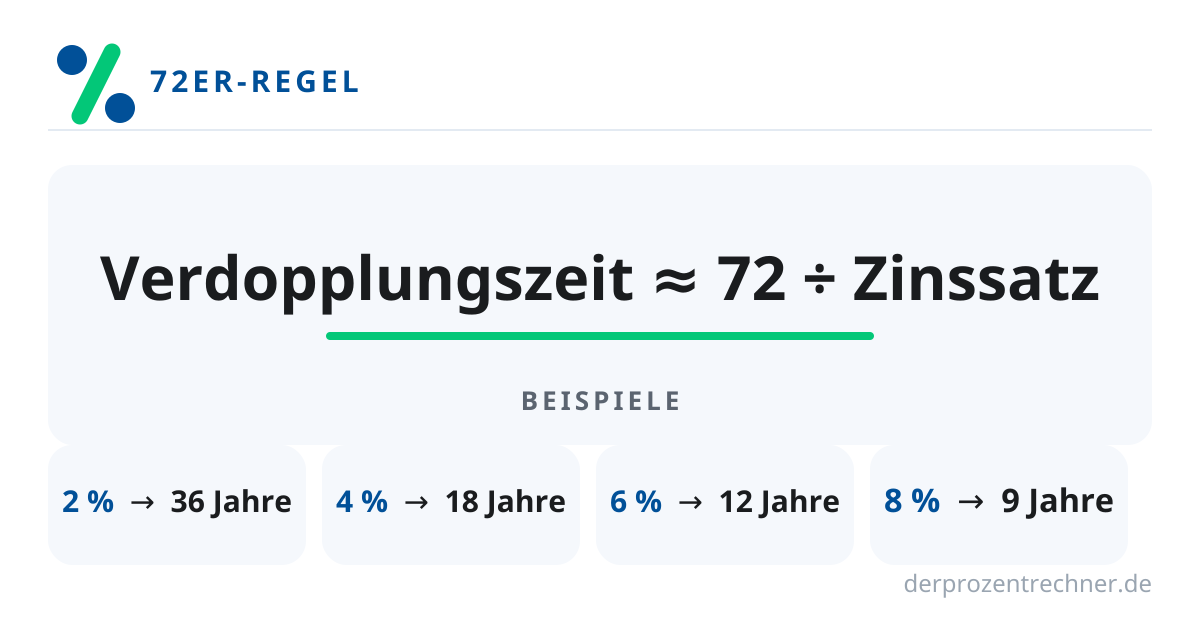
Die Regel in einem Satz
Verdopplungszeit in Jahren ≈ 72 ÷ Zinssatz in Prozent. Das war’s schon – kein Taschenrechner, keine Logarithmen. Drei Beispiele zum Aufwärmen:
- 6 % → 72 ÷ 6 = 12 Jahre
- 3 % → 72 ÷ 3 = 24 Jahre
- 8 % → 72 ÷ 8 = 9 Jahre
Die Regel funktioniert, weil sie die exakte Zinseszins-Mathematik in eine Kopfrechnung übersetzt – als Näherung, nicht als exaktes Gesetz. Woher die 72 kommt? Die exakte Formel enthält ln(2) ≈ 0,6931; mal 100 sind das 69,3. Aufgerundet auf 72 wird daraus eine Zahl, die sich im Kopf durch fast alles teilen lässt – und die gleichzeitig die kleine Ungenauigkeit der Näherung im alltagsrelevanten Zinsbereich ausgleicht. Wie gut diese Näherung ist, prüfen wir jetzt.
Vier Beispiele – geprüft gegen die exakte Formel
Die exakte Verdopplungszeit liefert die Formel ln(2) ÷ ln(1 + Zinssatz). So schlägt sich die 72er-Regel dagegen:
- 2 % → Regel: 36,0 Jahre | exakt: 35,00 Jahre | Abweichung: +1,00 Jahr
- 3 % → Regel: 24,0 Jahre | exakt: 23,45 Jahre | Abweichung: +0,55 Jahre
- 6 % → Regel: 12,0 Jahre | exakt: 11,90 Jahre | Abweichung: +0,10 Jahre
- 8 % → Regel: 9,0 Jahre | exakt: 9,01 Jahre | Abweichung: −0,01 Jahre
Einordnung: Im alltagsrelevanten Bereich von 2 bis 8 % liegt die Regel maximal etwa ein Jahr daneben – für eine Kopfrechnung mehr als gut genug. Dass ausgerechnet die 72 gewählt wird, hat einen praktischen Grund: Sie lässt sich durch 2, 3, 4, 6, 8, 9 und 12 glatt teilen – mehr Teiler als die ebenfalls gebräuchliche 70. Die 72er-Regel ist also kein Naturgesetz, sondern eine bewusst bequeme Näherung.
Die andere Richtung: Welcher Zins für welche Zeit?
Die Regel lässt sich umdrehen: Nötiger Zinssatz in Prozent ≈ 72 ÷ gewünschte Jahre. Soll sich dein Geld in 10 Jahren verdoppeln, brauchst du 72 ÷ 10 = 7,2 % pro Jahr (exakt wären es 7,177 % – die Regel liegt also auch hier nur hauchdünn daneben). Für 15 Jahre genügen 72 ÷ 15 = 4,8 % (exakt 4,729 %), für 20 Jahre 3,6 % (exakt 3,526 %).
Diese Richtung ist die eigentlich spannende: Sie übersetzt ein Ziel („verdoppelt in 10 Jahren“) in eine erforderliche Rendite – und macht sofort sichtbar, ob das Ziel realistisch ist. Wer sein Geld in 10 Jahren verdoppeln will, braucht gut 7 % pro Jahr; mit 2 % Tagesgeld wird das nichts, das sagt die Regel in einer Sekunde.
Euro-Beispiel: 10.000 € bei 6 %
Konkrete Zahlen: 10.000 € × 1,06^12 = 20.121,96 € – nach 12 Jahren also ziemlich genau verdoppelt (die Regel sagte 12 Jahre, die exakte Rechnung 11,90). Und weil sich verdoppeltes Geld einfach weiter verdoppelt: Nach 24 Jahren stehen 40.489,35 € da – fast das Vierfache des Startbetrags.
So fühlt sich Zinseszins über lange Zeit an: erst gemächlich, dann immer schneller. Ein zweites Beispiel mit niedrigerem Zins zeigt, wie stark der Zinssatz die Zeitachse streckt: Bei 3 % dauert die Verdopplung 24 Jahre – 10.000 € × 1,03^24 = 20.327,94 €. Halber Zins, doppelte Wartezeit: Auch das liest man direkt aus der 72er-Regel ab.
Wer statt eines Einmalbetrags monatlich einzahlt, rechnet übrigens mit einer anderen Formel – aber die Logik bleibt dieselbe, wie der Artikel Zinseszins bei monatlicher Einzahlung zeigt. Und wie viel Zeit selbst ein später Start noch herausholt, rechnet Mit 40 oder 50 noch mit ETF-Sparplan anfangen? vor.
Wo die Regel versagt – typische Foren-Fehler
Fehler 1: Auf einfache (lineare) Zinsen anwenden. Die 72er-Regel gilt nur für Zinseszins – also wenn Zinsen selbst wieder verzinst werden. Bei einfachen Zinsen wächst das Kapital linear, und die Verdopplungszeit wäre schlicht 100 ÷ Zinssatz (bei 6 % also 16,7 Jahre statt 12).
Fehler 2: Bei sehr hohen Zinsen blind vertrauen. Bei 20 % sagt die Regel 3,6 Jahre, exakt sind es 3,80 – die Abweichung wächst mit dem Zinssatz. Für Sparzinsen und Marktrenditen im einstelligen Bereich spielt das keine Rolle, bei 20 % aufwärts schon.
Fehler 3: Für negative Zinsen oder Schuldenfallen benutzen. Bei negativen Zinsen verdoppelt sich nichts – das Kapital schrumpft. Die Regel beantwortet dann die falsche Frage.
Merksatz: 72er-Regel = Zinseszins + einstelliger Zinssatz + Verdopplung. Außerhalb dieses Rahmens nimm die exakte Formel – oder gleich den Rechner.
Verdopplungszeit exakt berechnen
Zinssatz eingeben und sehen, was wirklich aus deinem Geld wird – kostenlos und ohne Anmeldung.
Kurzfazit: Die 72er-Regel – Verdopplungszeit ≈ 72 ÷ Zinssatz – ist die schnellste Kopfrechnung der Geldanlage: 6 % bedeuten 12 Jahre bis zur Verdopplung, und umgekehrt braucht eine Verdopplung in 10 Jahren etwa 7,2 %. Zwischen 2 und 8 % liegt sie maximal rund ein Jahr neben der exakten Formel, darüber wird sie ungenau, und bei einfachen oder negativen Zinsen gilt sie gar nicht. Für alles jenseits der Kopfrechnung rechnet der Zinseszinsrechner exakt nach.
Häufige Fragen
Wie lautet die 72er-Regel?
Verdopplungszeit in Jahren ≈ 72 ÷ Zinssatz in Prozent. Beispiel: Bei 6 % verdoppelt sich das Geld in etwa 12 Jahren.
Wie genau ist die 72er-Regel?
Zwischen 2 und 8 % liegt sie maximal etwa ein Jahr neben der exakten Formel ln(2) ÷ ln(1 + Zinssatz). Sie ist eine praktische Näherung, kein Naturgesetz.
Welchen Zins brauche ich für eine Verdopplung in 10 Jahren?
Etwa 7,2 % pro Jahr (72 ÷ 10). Exakt gerechnet wären es 7,177 % – die Regel liegt also auch in dieser Richtung nur hauchdünn daneben.
Was werden aus 10.000 € bei 6 % nach 12 Jahren?
Rund 20.122 € – also ziemlich genau das Doppelte. Nach 24 Jahren sind es rund 40.489 €, fast das Vierfache.
Gilt die 72er-Regel auch bei einfachen Zinsen?
Nein, nur bei Zinseszins. Bei einfachen Zinsen wächst das Kapital linear, dort gilt: Verdopplungszeit = 100 ÷ Zinssatz.
Warum 72 und nicht 70?
Weil sich 72 durch mehr Zahlen glatt teilen lässt (2, 3, 4, 6, 8, 9, 12) – praktisch für Kopfrechnungen. Die 70er-Regel existiert ebenfalls, ist aber weniger teilerfreundlich.