Bei 10.000 € und 5 % Zinsen sieht der Unterschied nach einem Jahr noch nach gar nichts aus: Beide Varianten liefern 10.500 €. Nach 20 Jahren trennen sie 6.532,98 € – einfache Zinsen bringen 20.000 €, Zinseszins 26.532,98 €. Der Unterschied liegt in einem einzigen Mechanismus: Zinsen auf Zinsen. Dieser Artikel rechnet beide Varianten Schritt für Schritt durch – vorwärts und rückwärts.
Die beiden Formeln – auf einen Blick
Einfache Zinsen: K = 10.000 € × (1 + 0,05 × Jahre). Die Zinsen werden jedes Jahr nur auf das Startkapital berechnet – also jedes Jahr stur 500 €. Was an Zinsen anfällt, wird nicht weiter verzinst.
Zinseszins: K = 10.000 € × 1,05^Jahre. Die Zinsen werden jedes Jahr auf das gesamte Guthaben berechnet – also auch auf die Zinsen der Vorjahre. Genau das ist der Zinseszins-Effekt.
Beide Formeln beantworten dieselbe Frage („Was habe ich nach n Jahren?“) – mit völlig unterschiedlichem Langzeitverhalten. Alle Zahlen in diesem Artikel sind mit beiden Formeln nachgerechnet. Zum Anfassen die ersten drei Jahre im Detail:
- Nach 1 Jahr: einfach 10.000 € + 500 € = 10.500 € | Zinseszins 10.000 € × 1,05 = 10.500 € – identisch
- Nach 2 Jahren: einfach 10.000 € + 2 × 500 € = 11.000 € | Zinseszins 10.500 € × 1,05 = 11.025 € – 25 € Vorsprung
- Nach 3 Jahren: einfach 10.000 € + 3 × 500 € = 11.500 € | Zinseszins 11.025 € × 1,05 = 11.576,25 € – 76,25 € Vorsprung
Man sieht den Mechanismus live: Der Vorsprung entsteht im zweiten Jahr aus den 25 € Zinsen auf die 500 € Zinsen des ersten Jahres – und wächst von da an jedes Jahr schneller.
Der Vergleich in Zahlen: 10.000 € bei 5 %
| Laufzeit | Einfache Zinsen | Zinseszins | Vorsprung Zinseszins |
|---|---|---|---|
| 1 Jahr | 10.500,00 € | 10.500,00 € | ± 0,00 € |
| 5 Jahre | 12.500,00 € | 12.762,82 € | + 262,82 € |
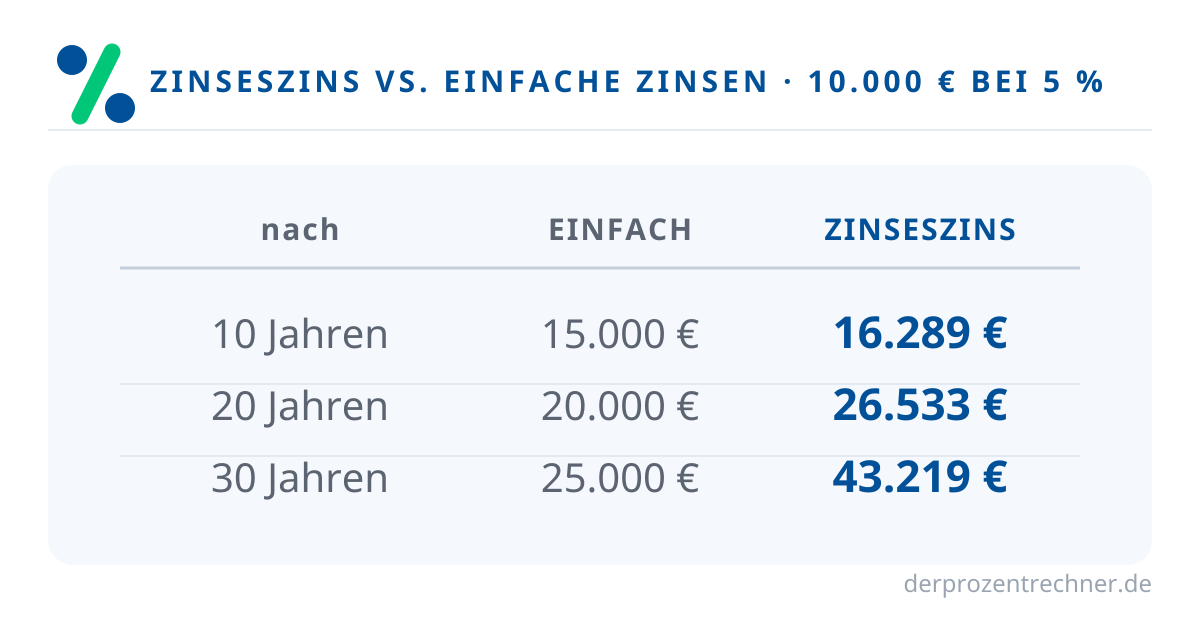
| 10 Jahre | 15.000,00 € | 16.288,95 € | + 1.288,95 € |
| 15 Jahre | 17.500,00 € | 20.789,28 € | + 3.289,28 € |
| 20 Jahre | 20.000,00 € | 26.532,98 € | + 6.532,98 € |
| 30 Jahre | 25.000,00 € | 43.219,42 € | + 18.219,42 € |
Zwei Beobachtungen: Nach 10 Jahren beträgt der Vorsprung des Zinseszinses 1.288,95 € – spürbar, aber nicht dramatisch. Nach 30 Jahren sind es 18.219,42 €, also 72,9 % mehr als bei einfachen Zinsen. Der Effekt beschleunigt sich – er wächst nicht gleichmäßig, sondern immer schneller.
Warum der Abstand mit der Zeit wächst
Bei einfachen Zinsen kommen jedes Jahr exakt 500 € dazu – eine Gerade. Beim Zinseszins wächst der jährliche Zinsbetrag mit, weil die Basis jedes Jahr größer wird:
- 1. Jahr: 5 % von 10.000,00 € = 500,00 € Zinsen
- 10. Jahr: 5 % von 15.513,28 € = 775,66 € Zinsen
- 20. Jahr: 5 % von 25.269,50 € = 1.263,48 € Zinsen
Bildlich gesprochen: Einfache Zinsen sind eine Treppe mit gleich hohen Stufen, Zinseszins ist eine Treppe, deren Stufen immer höher werden. Deshalb ist der Unterschied nach einem Jahr exakt null – im ersten Jahr rechnen beide Varianten 5 % auf dieselben 10.000 € – und nach 30 Jahren ist er größer als das gesamte Startkapital. Der Zinseszins braucht Anlauf, aber wer ihm Zeit gibt, wird belohnt.
Die andere Richtung: vom Ziel zurückrechnen
Bisher lautete die Frage: gegeben Startkapital und Zins, gesucht Endkapital. Umgekehrt geht es auch – und das ist in der Praxis oft die wichtigere Frage:
- Ziel: 20.000 € in 20 Jahren bei 5 %. Wie viel Startkapital ist nötig? Einfache Zinsen: 20.000 € ÷ (1 + 0,05 × 20) = 10.000,00 €. Zinseszins: 20.000 € ÷ 1,05^20 = 7.537,79 €. Der Zinseszins „schenkt“ dir also 2.462,21 € Startkapital – du musst über 20 Jahre fast ein Viertel weniger einsetzen.
- Ziel: Aus 10.000 € in 10 Jahren 16.288,95 € machen. Welcher Zins ist nötig? Einfache Zinsen: (16.288,95 ÷ 10.000 − 1) ÷ 10 = 6,29 %. Zinseszins: (16.288,95 ÷ 10.000)^(1/10) − 1 = 5,00 %. Derselbe Zielbetrag verlangt bei einfachen Zinsen einen deutlich höheren Satz.
Wer statt eines Einmalbetrags monatlich einzahlt, nutzt übrigens dieselbe Zinseszins-Logik – nur mit Raten statt Einmalbetrag, wie Zinseszins bei monatlicher Einzahlung zeigt.
Wo dir beide Varianten im Alltag begegnen
Der Unterschied ist keine reine Theorie, sondern hängt an einer simplen Frage: Was passiert mit den Zinsen? Werden sie dir ausgezahlt und landen auf dem Girokonto, verhalten sie sich wie einfache Zinsen – sie arbeiten nicht weiter, solange du sie nicht selbst wieder anlegst. Verbleiben sie dagegen auf dem Konto und werden dem Guthaben gutgeschrieben, wirkt der Zinseszins automatisch.
Die praktische Konsequenz: Bei derselben Prozentzahl ist die Variante mit Gutschrift langfristig immer im Vorteil – und der Vorteil wächst mit jedem Jahr. Wer also die Wahl hat, ob Zinsen ausgezahlt oder gutgeschrieben werden, kennt jetzt die Rechnung dahinter: Bei 5 % und 20 Jahren sind das 6.532,98 € Unterschied pro 10.000 € Startkapital.
Foren-Mythos: „Zinseszins ist nur ein bisschen mehr“
Dieser Satz fällt in Foren immer dann, wenn jemand nur die ersten Jahre anschaut – und da stimmt er sogar: Nach 5 Jahren trennen die beiden Varianten gerade einmal 262,82 €. Der Fehler ist, diese Momentaufnahme auf lange Zeiträume hochzurechnen.
Die Korrektur mit Zahlen: Nach 20 Jahren sind es 6.532,98 € Unterschied – 32,7 % mehr als bei einfachen Zinsen. Nach 30 Jahren 18.219,42 € – 72,9 % mehr. „Ein bisschen mehr“ sieht anders aus. Ehrlich bleibt der Satz nur in einer Variante: Kurzfristig ist Zinseszins tatsächlich nur ein bisschen mehr – der Effekt braucht Jahre, um Fahrt aufzunehmen. Wer das weiß, lässt sein Geld einfach lange genug arbeiten.
Beide Varianten selbst vergleichen
Startkapital, Zinssatz und Laufzeit eingeben – der Rechner zeigt dir Endkapital und Zinsanteil, kostenlos und ohne Anmeldung.
Kurzfazit: Einfache Zinsen rechnen jedes Jahr nur aufs Startkapital, Zinseszins auch auf bereits gutgeschriebene Zinsen – bei 10.000 € und 5 % macht das nach 10 Jahren 1.288,95 € Unterschied und nach 30 Jahren 18.219,42 €. Kurzfristig ist der Effekt tatsächlich klein, langfristig dominiert er alles. Und rückwärts gerechnet zeigt sich derselbe Vorteil: Für 20.000 € in 20 Jahren genügen beim Zinseszins 7.537,79 € Startkapital statt 10.000 €. Rechne beide Varianten mit dem Zinseszinsrechner für deine eigenen Zahlen nach.
Häufige Fragen
Was ist der Unterschied zwischen Zinseszins und einfachen Zinsen?
Bei einfachen Zinsen werden Zinsen nur auf das Startkapital berechnet, bei Zinseszins auch auf bereits gutgeschriebene Zinsen – also Zinsen auf Zinsen.
Wie viel bringen 10.000 € bei 5 % nach 10 Jahren?
Mit einfachen Zinsen 15.000 €, mit Zinseszins 16.288,95 € – ein Unterschied von 1.288,95 €.
Und nach 20 Jahren?
Einfache Zinsen: 20.000 €. Zinseszins: 26.532,98 € – ein Unterschied von 6.532,98 €.
Warum ist der Unterschied nach einem Jahr null?
Weil im ersten Jahr beide Varianten 5 % auf dieselben 10.000 € rechnen. Der Zinseszins-Effekt setzt erst ab dem zweiten Jahr ein, wenn erstmals Zinsen auf Zinsen anfallen.
Wie viel Startkapital brauche ich für 20.000 € in 20 Jahren bei 5 %?
Mit einfachen Zinsen 10.000 €, mit Zinseszins nur 7.537,79 € – der Zinseszins spart dir also 2.462,21 € Startkapital.