Der Zinseszins ist der mächtigste Verbündete beim langfristigen Sparen: Zinsen, die selbst wieder Zinsen abwerfen, lassen dein Geld exponentiell wachsen. Mit dem Zinseszins Rechner berechnest du Endkapital, Einzahlungen und Zinsertrag für deinen Sparplan – mit Wachstumschart und Jahresübersicht.
Die Sparrate wird jeweils zu Beginn des Monats bzw. Jahres eingezahlt.
Gib Werte ein, um sofort das Ergebnis zu sehen.
| Jahr | Eingezahlt | Endkapital | Zinsertrag |
|---|
Das Wichtigste in Kürze
- Zinseszins bedeutet: Zinsen werden jedes Jahr mitverzinst – dein Geld wächst exponentiell.
- Die Laufzeit schlägt fast immer den Zinssatz: früh anfangen lohnt sich am meisten.
- Deine Sparrate wird jeweils zu Beginn des Monats bzw. Jahres eingezahlt.
Zinseszins berechnen
Gib Startkapital, monatliche Sparrate, Zinssatz, Laufzeit und Zinsintervall ein – der Rechner zeigt dir sofort Endkapital, Summe der Einzahlungen und den daraus resultierenden Zinsertrag. Der Chart vergleicht Endkapital und Einzahlungen über die Jahre, die Tabelle darunter schlüsselt jedes Jahr einzeln auf.
Hinweis zur Berechnung: Bei monatlichem Intervall wird mit dem nominalen Jahreszins geteilt durch 12 gerechnet; Sparraten werden jeweils zu Monatsbeginn eingezahlt.
Die Zinseszins-Formel
Formel: Kn = K₀ × (1 + p/100)ⁿ
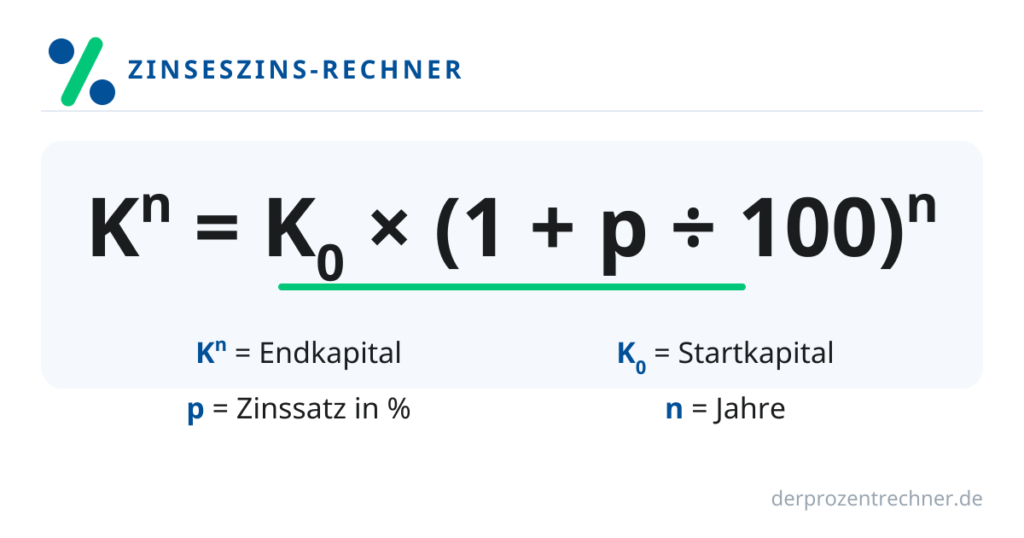
- K₀ = Startkapital
- p = Zinssatz in % pro Jahr
- n = Laufzeit in Jahren
- Kn = Endkapital
Der entscheidende Punkt: Die Zinsen jedes Jahres werden dem Kapital zugeschlagen und im nächsten Jahr mitverzinst. Genau dadurch wächst das Kapital immer schneller – das ist der Zinseszinseffekt.
Beispiel: 10.000 € bei 7 % für 20 Jahre
Du legst 10.000 € zu 7 % Zinsen pro Jahr für 20 Jahre an (ohne weitere Einzahlungen):
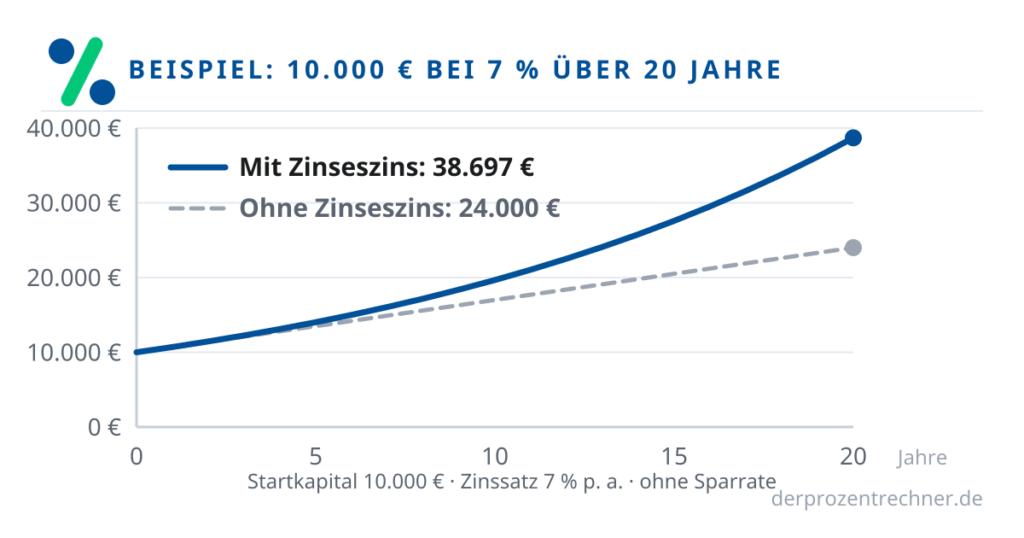
Kn = 10.000 × (1 + 7/100)²⁰ = 10.000 × 3,86968 = 38.696,84 €
Dein Zinsertrag beträgt 38.696,84 € − 10.000 € = 28.696,84 € – fast das Dreifache deiner Einzahlung stammt allein aus Zinsen und Zinseszinsen.
Sparrate und Zinsintervall verstehen
- Monatliche Sparrate: Auch kleine regelmäßige Beträge summieren sich über die Jahre – und jede Einzahlung beginnt sofort, Zinsen zu erwirtschaften.
- Zinsintervall jährlich: Die Zinsen werden einmal pro Jahr gutgeschrieben und ab dann mitverzinst.
- Zinsintervall monatlich: Die Zinsen werden monatlich gutgeschrieben (mit je einem Zwölftel des Jahreszinses), was den Effekt leicht verstärkt.
Je früher du beginnst und je länger die Laufzeit, desto stärker wirkt der Zinseszins – Zeit ist hier wichtiger als der genaue Zinssatz.
Zinseszins und einfache Zinsen im Vergleich
Bei einfachen Zinsen werden Zinsen nur auf das Startkapital gezahlt, nicht auf bereits erhaltene Zinsen: 10.000 € zu 7 % über 20 Jahre ergeben 10.000 € + (10.000 € × 0,07 × 20) = 24.000 €.
Mit Zinseszins werden daraus 38.696,84 € – ein Unterschied von 14.696,84 €, ganz ohne eine einzige zusätzliche Einzahlung. Dieser Vergleich zeigt, warum langfristiges Anlegen so wirkungsvoll ist.
Übrigens: Auch beim Einkaufen lohnt sich genaues Rechnen – etwa mit dem MwSt Rechner, wenn du Netto- und Bruttopreise vergleichst.
Wie viel Prozent sind das eigentlich?
Prozentwert, Prozentsatz oder Grundwert – der Prozentrechner löst es in Sekunden.
Prozentrechner öffnenHäufige Fragen
Was ist der Zinseszins?
Zinseszins entsteht, wenn erhaltene Zinsen dem Kapital zugeschlagen und in der Folge selbst wieder verzinst werden. Dadurch wächst das Kapital nicht linear, sondern immer schneller – also exponentiell.
Wie funktioniert der Zinseszinseffekt?
Jede Zinsgutschrift erhöht das verzinste Kapital. Im nächsten Zeitraum erhältst du also Zinsen auf einen größeren Betrag. Über viele Jahre summiert sich dieser Effekt zu einem erheblichen Mehrertrag gegenüber einfachen Zinsen.
Was ist der Unterschied zwischen Zinseszins und einfachen Zinsen?
Einfache Zinsen werden immer nur auf das Anfangskapital berechnet. Zinseszinsen werden auf Kapital plus bereits gutgeschriebene Zinsen berechnet – deshalb wächst das Endkapital deutlich stärker.
Ab wann lohnt sich der Zinseszins?
Ab dem ersten Jahr – aber der Effekt wird mit der Zeit immer größer. Beispiel: Bei 10.000 € zu 7 % beträgt der Unterschied zu einfachen Zinsen nach 10 Jahren rund 4.671 €, nach 20 Jahren schon 14.697 €. Faustregel: Je länger die Laufzeit, desto wichtiger der Zinseszins.
Was passiert bei 0 % Zinsen?
Dann gibt es keinen Zinsertrag: Das Endkapital entspricht Startkapital plus allen Einzahlungen (Startkapital + Sparrate × Monate). Der Rechner zeigt das korrekt an.
Wann werden meine Sparraten eingezahlt – am Monatsanfang oder -ende?
In diesem Rechner werden Sparraten jeweils zu Beginn des Monats bzw. Jahres eingezahlt und damit sofort verzinst. Diese Annahme steht auch direkt beim Eingabefeld.
Was bedeutet das Zinsintervall jährlich oder monatlich?
Es legt fest, wie oft Zinsen gutgeschrieben und damit dem Zinseszins zugeführt werden: einmal pro Jahr oder jeden Monat (mit je einem Zwölftel des Jahreszinses). Die monatliche Gutschrift verstärkt den Effekt leicht.
Ist das eine Anlageberatung?
Nein. Der Rechner führt eine rein mathematische Berechnung durch und ersetzt keine Anlage-, Steuer- oder Rechtsberatung. Zinssätze und Konditionen realer Angebote können abweichen.
Alle Rechner
- Prozentrechner – Prozentwert, Prozentsatz, Grundwert und prozentuale Änderung berechnen.
- Dreisatz Rechner – Proportional oder antiproportional – mit vollständigem Rechenweg.
- MwSt Rechner – Netto zu Brutto und zurück – mit 19 %, 7 % oder eigenem Satz.
- Rabatt Rechner – Endpreis und Ersparnis sofort sehen – inklusive Skonto.
- Prozentuale Veränderung – Steigerung oder Rückgang zwischen zwei Werten in Prozent.