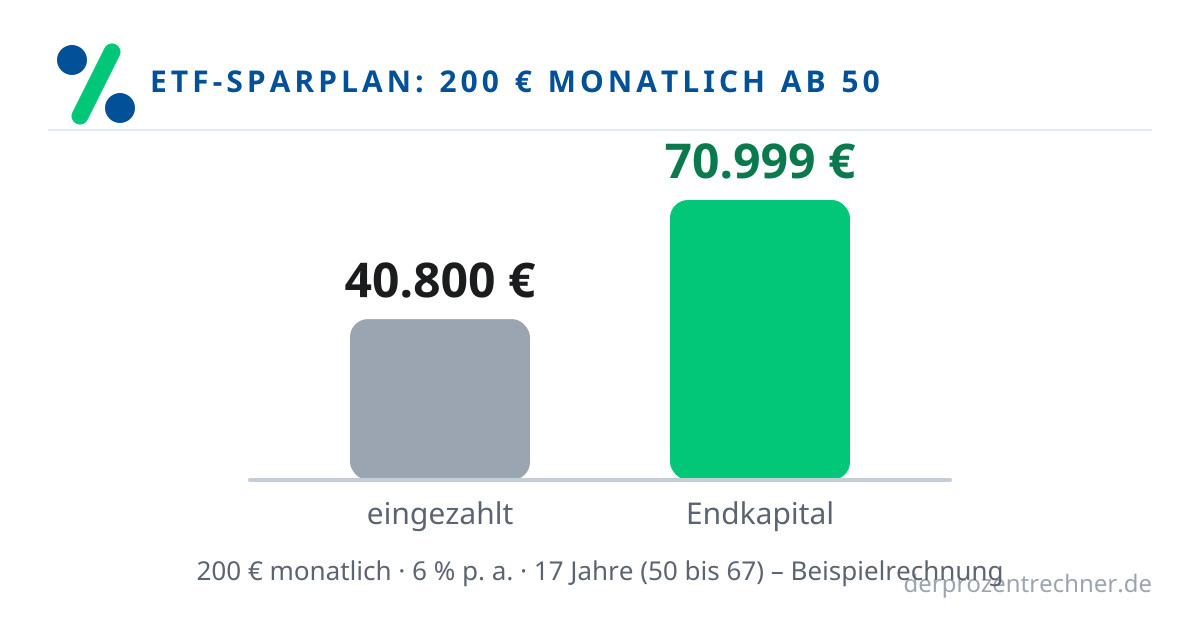
Ja – auch mit 50 ist ein ETF-Sparplan noch sinnvoll, aber die Zeit arbeitet nicht mehr so stark für dich wie mit 40. Ein Rechenbeispiel: Wer mit 50 startet und 200 € monatlich bei angenommenen 6 % pro Jahr bis 67 einzahlt, kommt auf rund 71.000 € – bei 40.800 € eingezahltem Geld. Wie diese Rechnung funktioniert, was der Unterschied zwischen Start mit 40 und 50 ausmacht und welcher Denkfehler in Foren am häufigsten auftaucht, zeigt dieser Artikel Schritt für Schritt.
Das Beispiel: 200 € monatlich von 50 bis 67
Alle Rechnungen in diesem Artikel sind illustrative Beispiele – keine Prognosen und keine Anlageberatung. Die Annahmen stehen offen da, damit du sie selbst variieren kannst:
- Monatliche Einzahlung: 200 €, jeweils zu Monatsbeginn (vorschüssig)
- Angenommene Rendite: 6 % pro Jahr
- Monatszins: 6 % ÷ 12 = 0,5 % – genau so rechnet auch der Zinseszinsrechner auf dieser Seite
- Laufzeit: von 50 bis 67, also 17 Jahre = 204 Monatsraten
Die Formel für einen vorschüssigen Sparplan lautet: Endkapital = Rate × (((1 + Monatszins)^Anzahl − 1) ÷ Monatszins) × (1 + Monatszins). Eingesetzt: 200 € × (((1,005)^204 − 1) ÷ 0,005) × 1,005 = 70.999,45 €.
Aufgeschlüsselt heißt das: Eingezahlt hast du 200 € × 204 = 40.800 €. Der Rest – 30.199,45 € – stammt aus Zinsen und Zinseszinsen. Fast 43 % des Endkapitals hast du also nicht selbst eingezahlt, sondern die Zeit hat es für dich erarbeitet. Wie die Formel im Detail funktioniert, erklärt der Artikel Zinseszins bei monatlicher Einzahlung.
Was die Zeit ausmacht: Start mit 40 vs. Start mit 50
Jetzt dieselbe Rechnung mit Startalter 40: 27 Jahre bis 67 bedeuten 324 Monatsraten à 200 €. Ergebnis: 162.115,92 € – bei 64.800 € eingezahltem Geld und 97.315,92 € Zinsanteil.
Der Vergleich:
- Start mit 40: 162.115,92 €
- Start mit 50: 70.999,45 €
- Differenz: 91.116,47 €
Zehn Jahre früher starten mehr als verdoppelt das Ergebnis – obwohl nur 24.000 € mehr eingezahlt wurden (120 zusätzliche Raten à 200 €). Die ersten Jahre sind die wertvollsten, weil ihr Zinseszins am längsten weiterarbeitet. Das ist die ehrliche Nachricht. Die andere ehrliche Nachricht: Auch die 30.199,45 € Zinsanteil beim Start mit 50 sind echtes Geld – verglichen mit der Alternative, die gleich folgt.
Die andere Rechenrichtung: Wie viel monatlich für ein Ziel?
Bisher haben wir gefragt: Was kommt bei 200 € monatlich heraus? Drehen wir die Frage um: Wie viel musst du monatlich einzahlen, um mit 67 genau 100.000 € zu haben? Bei Start mit 50 und angenommenen 6 % pro Jahr: 100.000 € ÷ 354,997 = 281,69 € pro Monat (vorschüssig, bis 67).
Zum Einordnen zwei weitere Raten bei denselben Annahmen (Start mit 50, 6 %, bis 67):
- 100 € monatlich → 35.499,73 € Endkapital (20.400 € eingezahlt)
- 300 € monatlich → 106.499,18 € Endkapital (61.200 € eingezahlt)
Der Zusammenhang ist linear: Doppelte Rate, doppeltes Endkapital. Was sich nicht linear verhält, ist die Zeit – siehe den Vergleich oben. Deshalb ist die wichtigste Variable in dieser Rechnung nicht die Rate, sondern das Startdatum.
Der Foren-Klassiker: „Mit 50 lohnt sich das nicht mehr“
In fast jedem Finanzforum steht dieser Satz – und er ist in dieser Pauschalität falsch. Der Denkfehler dahinter: Es wird mit dem Ergebnis eines 40-Jährigen verglichen, statt mit der echten Alternative. Die echte Alternative zum Sparplan mit 50 ist nicht „mit 40 angefangen haben“ – die ist vorbei. Die echte Alternative ist: gar nichts tun.
Und gegen „gar nichts tun“ sieht die Rechnung so aus: 40.800 € eingezahlt bleiben ohne Verzinsung 40.800 €. Mit dem Beispiel-Sparplan werden daraus 70.999,45 € – ein Plus von 30.199,45 €, ohne einen einzigen Euro mehr einzuzahlen. Selbst bei vorsichtigeren angenommenen 5 % pro Jahr kämen noch 64.372,01 € heraus, bei optimistischeren 7 % sogar 78.480,38 €.
Korrekt formuliert lautet die Aussage also: „Mit 50 holt man nicht mehr das heraus, was mit 40 möglich gewesen wäre – aber 17 Jahre Zinseszins sind immer noch 17 Jahre Zinseszins.“ Wer den Satz so liest, trifft bessere Entscheidungen.
Was die Rechnung nicht zeigt – die ehrlichen Einschränkungen
Damit aus dem Beispiel keine falsche Sicherheit wird, gehört dazu, was die Zahlen nicht enthalten:
- 6 % sind eine Annahme, kein Versprechen. Echte Renditen schwanken von Jahr zu Jahr – auch deutliche Minusjahre kommen vor. Ein längerer Anlagehorizont glättet solche Schwankungen erfahrungsgemäß, garantiert aber nichts.
- Streuung statt Einzelwette. Das Beispiel rechnet mit einer angenommenen Marktrendite, nicht mit einer einzelnen Aktie. Je breiter das Geld über viele Werte verteilt ist, desto weniger hängt das Ergebnis von einem einzelnen Unternehmen ab.
- Kosten und Steuern fehlen in der Rechnung. Depotgebühren, Fondskosten und Steuern auf Gewinne schmälern das Ergebnis – und die Inflation schmälert die Kaufkraft. Die 70.999,45 € sind ein Brutto-Rechenwert, kein Kaufkraft-Versprechen.
- Keine Anlageberatung. Dieser Artikel zeigt dir, wie man solche Szenarien durchrechnet – nicht, was du mit deinem Geld tun solltest. Bei echten Anlageentscheidungen lohnt sich unabhängige Beratung oder zumindest gründliche eigene Recherche.
Faustregel zum Mitnehmen: Rechne konservativ, starte früh – und wenn „früh“ vorbei ist, starte jetzt. Der zweitbeste Startzeitpunkt ist immer heute.
Dein Szenario in Sekunden durchrechnen
Monatsrate, Zinssatz und Laufzeit eingeben – der Rechner zeigt dir Endkapital und Zinsanteil, kostenlos und ohne Anmeldung.
Kurzfazit: Mit 50 und 200 € monatlich sind bei angenommenen 6 % bis 67 rund 71.000 € drin – gut 30.000 € davon erarbeitet der Zinseszins. Der Start mit 40 wäre mit rund 162.000 € deutlich stärker gewesen, aber das ist kein Argument gegen den Start mit 50, sondern nur gegen das Warten bis 60. Alle Zahlen sind Beispielrechnungen mit offengelegten Annahmen; rechne dein eigenes Szenario mit dem Zinseszinsrechner nach und triff Anlageentscheidungen nur auf Basis eigener Recherche – dieser Artikel ist keine Anlageberatung.
Häufige Fragen
Lohnt sich ein ETF-Sparplan mit 50 noch?
Rechnerisch ja: 200 € monatlich bei angenommenen 6 % pro Jahr wachsen von 50 bis 67 auf rund 70.999 € – bei 40.800 € Einzahlung. Das ist eine Beispielrechnung, keine Renditegarantie.
Wie groß ist der Unterschied zwischen Start mit 40 und 50?
Groß: Bei 200 € monatlich und angenommenen 6 % kommen von 40 bis 67 rund 162.116 € heraus, von 50 bis 67 rund 70.999 € – eine Differenz von 91.116 €. Die frühen Jahre zählen am meisten.
Wie viel muss ich monatlich sparen, um mit 67 100.000 € zu haben?
Bei Start mit 50 und angenommenen 6 % pro Jahr sind das rechnerisch etwa 281,69 € monatlich (vorschüssig) bis zum 67. Lebensjahr.
Sind 6 % Rendite pro Jahr garantiert?
Nein. Die 6 % sind eine reine Beispielannahme, um die Rechnung zu zeigen. Echte Renditen schwanken, Minusjahre kommen vor, und dieser Artikel ist keine Anlageberatung.
Warum wird hier monatlich vorschüssig gerechnet?
Weil der Zinseszinsrechner dieser Seite so rechnet: Monatszins = Jahreszins ÷ 12, Einzahlung zu Monatsbeginn. So bleiben Beispiel und Rechner direkt vergleichbar.